


Moniepoint Business Banking
4,645.67K Arvustused
Rakenduse andmed
- Versioon
- 2.72.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Moniepoint
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
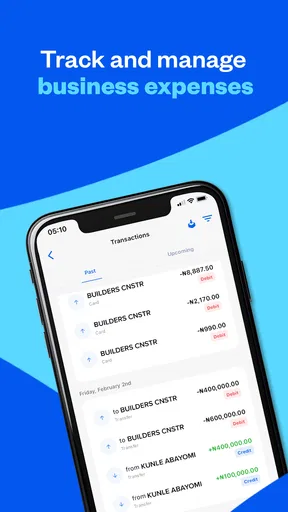
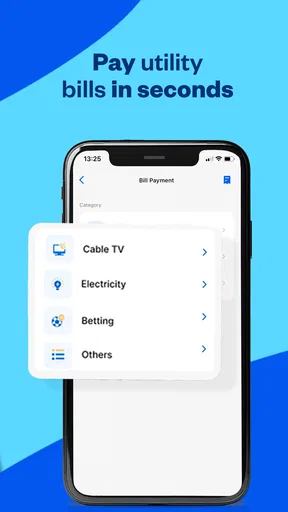
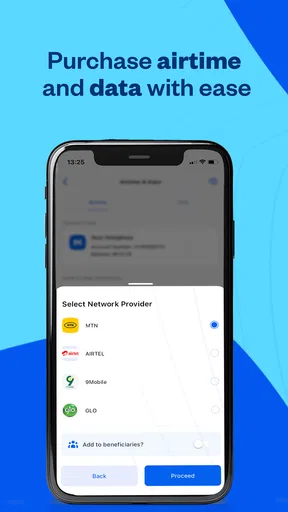
 Analüüsi koostas AppCompare
Kui esimesel nädalal kipun uut finantsrakendust avama lihtsalt uudishimust, siis kuu aja pärast loeb hoopis see, kas see säästab päriselt samme. Moniepoint Business Banking jätab mulle kõige parema mulje siis, kui sellest saab ettevõtte igapäevase rahaasjade rutiini osa: vaatan laekumisi, teen vajalikud ülekanded ja hoian müügiga seotud maksed samas töövoos. Kui avad seda ainult harva, võib laiem funktsioonide valik jääda kasutamata.
Minu meelest on kasulik otsustada juba alguses, millise konkreetse ülesande jaoks rakendust proovid. Näiteks vali üks korduv tegevus, mida teed praegu mõne muu pangakanali või makserakendusega, ning jälgi, kas selle koondamine Moniepointi muudab päeva lihtsamaks. Nii ei aja sa segamini esmakasutuse elevust ja püsivat väärtust.
Kui otsid väikese või kasvava ettevõtte jaoks mobiilset pangalahendust, siis Moniepoint Business Banking ei ole lihtsalt rakendus, millega kontojääki vaadata. Minu hinnangul on selle keskne mõte ühendada igapäevane raha liigutamine, ärilaenud, müügikoha lahendused ja eetriaja ostmine ühte tööriista. See võib olla väga mugav ettevõtjale, kes tahab telefoni kaudu võimalikult palju ära teha, kuid enne kasutuselevõttu tasub mõelda, kas vajad just äripanganduse komplekti või ainult lihtsat makserakendust.
Rakenduse on loonud Moniepoint ning see kuulub finantsrakenduste hulka. See on tasuta, mõeldud kõigile alates PEGI 3 vanusest ja töötab seadmetes, mille operatsioonisüsteem on vähemalt Android 6.0. Google Play kirjelduses on rõhk ettevõtte mobiilsel pangakontol, rahaülekannetel, ärilaenudel, müügikohtadel ja eetriajal. Need märksõnad annavad üsna hea ettekujutuse selle ulatusest, kuid tegelik väärtus selgub alles siis, kui vaatad oma ettevõtte igapäevast töövoogu.
Kuidas otsustada, kas Moniepoint sobib sinu ettevõttele
Mina alustaksin mitte küsimusest, kas rakendus on populaarne, vaid sellest, mitu eraldi ülesannet sa tahad ühe telefonist juhitava konto alla tuua. Kui sul on vaja vastu võtta klientide makseid, teha ülekandeid, jälgida ettevõtte raha ja uurida laenuvõimalusi, on Moniepointi lähenemine loogiline. Kui vajad ainult üht lihtsat viisi raha saatmiseks, võivad tavapärane pangarakendus või kitsam makserakendus olla selgemad.
Rakenduse kasutusmugavust toetab ka selle suur kasutajaskond: seda on paigaldatud üle kümne miljoni korra ning keskmine hinnang on 4,6. Need näitajad ei tõesta, et see sobib iga ettevõtte jaoks, kuid annavad märku, et tegemist ei ole väikese katsetootega. Hinnanguid on kogunenud umbes 254 000 ja arvustusi ligikaudu 46 000, seega on kasutajakogemusi piisavalt, et rakendust võtta tõsise töövahendina, mitte ainult proovimiseks mõeldud rakendusena.
Minu jaoks on oluline ka see, et tegemist on ärikontole suunatud lahendusega. Isikliku rahakoti ja ettevõtte raha segamine tekitab kiiresti segadust: milline ülekanne oli müügitulu, milline isiklik kulu ja milline töötajale tehtud makse? Ettevõtlusele mõeldud rakendus ei lahenda automaatselt raamatupidamist, kuid eraldi äriline töövoog annab vähemalt parema lähtekoha kui kõikide tehingute hoidmine ühes isiklikus kontos.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Milline igapäevane töövoog töötab kõige paremini
Kujutame ette väikest poodi või teenusepakkujat, kes alustab hommikul telefonis oleva ärikontoga, võtab päeva jooksul klientidelt makseid ning peab õhtul raha üle kandma tarnijale. Sellises olukorras on väärtus selles, et pangandus ja müügiga seotud tegevused ei ole täiesti eraldi maailmad. Päeva lõpus saab ettevõtja kontrollida, kas vajalik summa on kontol, teha ülekande ja vajaduse korral vaadata, kas müügikoha kaudu laekunud raha sobib järgmise päeva kulude katmiseks.
Praktiline soovitus on hoida töövoog kindlas järjekorras: esmalt kontrolli laekumisi, seejärel tee vältimatud tarnija- või töötajamaksed ning alles pärast seda vaata, kas vaba raha võiks minna varude täiendamisse või muusse kulusse. Kui kasutad rakendust juhuslikult ainult siis, kui tekib probleem, kaob osa selle eelisest. Moniepointi tugevus on just korduvates väikestes tegevustes, mitte ühes harvas suuremas ülekandes.
Teine vähem ilmne kasutusviis on eetriaja ostmine ettevõtte töövahendina. See võib olla kasulik, kui müüjad, kohaletoimetajad või väikeettevõtte töötajad vajavad tööks regulaarselt mobiilset ühendust. Selle asemel et igaüks kasutaks oma isiklikku makseviisi ja hiljem kuludest aru annaks, saab ettevõte hoida seda ostu ärilise rahavooga seotud tegevusena. See ei asenda kulupoliitikat, kuid võib vähendada väikeste kulude kogunemist eri kanalitesse.
Müügikoha funktsioon ei ole sama mis täisväärtuslik kassasüsteem
Kui sind huvitab müügikoha osa, tasub eristada kahte asja. Mobiilne maksete vastuvõtmine võib olla suurepärane tänavamüüjale, väikesele teenusepakkujale või ettevõtjale, kes liigub klientide juurde. See annab paindlikkust kohtades, kus püsiv kassaseade oleks ebamugav või liiga suur investeering.
Samas ei eeldaks ma automaatselt, et müügikoha lahendus asendab täieliku laohalduse, detailse kassaprogrammi või põhjaliku müügiaruandluse. Kui sul on mitu müügikohta, suur tootevalik, keeruline laovaru või vajadus siduda müük raamatupidamisega, tuleb enne üleminekut kontrollida, kas rakenduse pakutav töövoog katab need vajadused. Kiire makse vastuvõtmine ja täielik jaemüügisüsteem ei ole üks ja sama asi.
Minu hinnangul on Moniepoint kõige tugevam siis, kui ettevõtte tegevus on lihtne, liikuv ja rahavoogude mõttes igapäevane. Näiteks konsultant, väike edasimüüja, tänavatoidu müüja või teenindaja võib saada rohkem kasu kui ettevõte, mille töö sõltub keerukatest tellimustest ja mitmeastmelisest laohaldusest.
Ülekanded ja ärilaenud ühes kohas
Rahaülekanded on sellise rakenduse kõige tavalisem ülesanne, kuid ärilaenude olemasolu muudab otsustusprotsessi tundlikumaks. Laenuvõimalus võib olla abiks, kui ettevõttel on vaja osta kaupa enne müügitulu laekumist või katta ajutine rahavooauk. Samal ajal ei tohiks laenuvalikut hinnata ainult selle järgi, kui kiiresti seda rakenduses näeb või taotleda saab.
Enne laenuga edasi liikumist paneksin paberile kolm asja: milleks raha kasutatakse, millal see kasutus tulu tekitab ja millisest olemasolevast rahavoost tagasimakse tuleb. Kui vastus viimasele küsimusele on ebamäärane, ei muuda mobiilne juurdepääs laenu mõistlikuks. Moniepoint võib teha ärirahastamise uurimise mugavamaks, kuid ettevõtja peab endiselt ise hindama kohustuse mõju.
Siin on üks oluline trade-off. Kui kõik asub samas rakenduses, võib otsus tunduda lihtsam, sest konto, maksed ja rahastamine on ühes vaates. See võib säästa aega, kuid võib ka panna kasutaja liiga kiiresti laenuvõimalust kaaluma. Mina käsitleksin laenuosa eraldi otsusena, mitte konto loomuliku jätkuna. Igapäevase panganduse mugavus ei tohiks vähendada rahastamise kriitilist hindamist.
Kus rakendus tavapäraste alternatiivide ees võidab
Võrreldes tavalise isikliku pangarakendusega on Moniepointi eelis ettevõtlusele suunatud fookus. Isiklik pangarakendus võib olla suurepärane arvete maksmiseks ja oma raha jälgimiseks, kuid ettevõtja vajab sageli teistsugust mõtteviisi: müügitulu, klientide maksed, tarnijad, töötajad ja ettevõtte rahastamine peavad olema ühes ärilises kontekstis.
Võrreldes ainult maksete vastuvõtmisele mõeldud lahendusega on siin tugevam külg laiem ulatus. Kui ettevõtja peab lisaks kliendimaksetele tegema ülekandeid, haldama ärikontot ja uurima rahastamist, võib ühe rakenduse kasutamine vähendada rakenduste vahel hüppamist. See on eriti kasulik telefonis töötavale ettevõtjale, kellel ei ole eraldi finantsjuhti.
Võrreldes traditsioonilise pangakontoriga on mobiilse lahenduse eelis kiirus ja kättesaadavus. Sa ei pea iga väikese toimingu jaoks oma tööpäeva katkestama. Samas ei tähenda mobiilne kasutus alati, et kõik keerukad ettevõttepanganduse küsimused muutuvad lihtsaks. Kui vajad nõustamist, mitme kasutaja õiguste ranget haldamist või keerulisi aruandeid, võib tavapärane pangasuhe või spetsialiseeritud ettevõtteplatvorm olla sobivam.
Minu jaoks on kõige praktilisem tugevus selles, et rakendus sobib ettevõtjale, kes teeb palju väikeseid otsuseid. Kas laekumine on saabunud? Kas tarnijale saab täna maksta? Kas müügikohas on vaja makseid vastu võtta? Kas töötaja vajab tööks eetriaega? Kui vastad neile küsimustele sageli telefonist, võib Moniepoint olla kasulikum kui lahendus, mis keskendub ainult ühele neist tegevustest.
Millal alternatiiv võib olla parem valik
Ma ei soovitaks seda esimeseks valikuks inimesele, kes otsib lihtsalt isiklikku pangakontot. Ärikeskne ülesehitus võib sellisel juhul tunduda liigse kihina. Kui sul ei ole ettevõtlust, müügikohta, ärilisi ülekandeid ega vajadust ärilaenu uurida, ei pruugi rakenduse laiem funktsioonivalik sulle midagi juurde anda.
Samuti vaataksin alternatiive, kui ettevõttel on keeruline raamatupidamisprotsess. Näiteks mitme üksuse, paljude töötajate või suure laovaru puhul ei piisa ainult mobiilsest pangakontost. Sellisel juhul võib parem lahendus olla ettevõtte finantsplatvorm, mis on algusest peale ehitatud aruandluse, kinnitusringide ja raamatupidamise ühendamiseks. Ma ei eeldaks Moniepointilt neid omadusi lihtsalt seetõttu, et rakendus hõlmab mitut pangandusega seotud tegevust.
Teine põhjus alternatiivi valida on kasutajate arv. Kui ettevõttes peab raha liigutama mitu inimest, on tähtis teada, kuidas jagunevad ligipääsud ja kinnitused. Väikeettevõtja, kes teeb kõik ise, saab lihtsamast rakendusest tõenäoliselt rohkem kasu. Meeskond, kus üks inimene koostab makse ja teine peab selle kinnitama, vajab enne otsustamist oma sisemise kontrolli sobivust eraldi hindama.
Ka müügikoha vajadus võib otsust muuta. Kui müüd väheseid tooteid ja võtad makseid vastu eri kohtades, on mobiilsus suur pluss. Kui aga vajad keerukat kassat, püsivat riistvara, üksikasjalikku laoseisu ja müügi analüüsi, otsiksin lahendust, mille põhifookus on jaemüügil, mitte mobiilsel äripangandusel.
Ülemineku tegelik kulu ei ole ainult rakenduse hind
Rakendus on tasuta, mis teeb proovimise lihtsaks. Kuid tasuta allalaadimine ei tähenda, et ettevõtte üleminek uuele töökorraldusele oleks kuludeta. Arvesse tuleb võtta aega, mis kulub ärikonto kasutuselevõtule, klientide makseharjumuste muutmisele, tarnijatele uute andmete edastamisele ja oma sisemise arvestuse ümbertegemisele.
Mina alustaksin väikese kontrollperioodiga, mitte ei viiks kogu rahavoogu ühe päevaga üle. Hoia esialgu alles olemasolev pangakanal ning kasuta Moniepointi mõne korduva tegevuse jaoks: näiteks igapäevaste ülekannete, väikeste müügimaksete või ettevõtte eetriaja ostude jälgimiseks. Nii näed, kas rakendus sobib sinu tegeliku töötempoga, ilma et üks tõrge peataks kogu ettevõtte rahaliikumise.
Enne klientidele uue makseviisi tutvustamist teeksin vähemalt ühe väikese testtehingu ning kontrolliksin, kas raha jõuab õigesse ärivoogu. Samuti tasub paika panna, kes kontrollib laekumisi ja kes vastutab maksete kinnitamise eest. See on üks neist praktilistest sammudest, mida rakenduse installimine ise ei lahenda, kuid mis määrab, kas töö muutub päriselt lihtsamaks või tekib lihtsalt uus koht, mida jälgida.
Ülemineku juures on veel üks sageli tähelepanuta jääv küsimus: mis saab siis, kui telefon ei ole käepärast või ühendus ei toimi ootuspäraselt? Ma ei ehitaks ettevõtte kogu maksesüsteemi ainult ühe mobiilirakenduse peale. Hoia olulised konto- ja tarnijaandmed turvaliselt talletatud ning lepi töötajatega kokku varuplaan. See ei ole Moniepointi eriline puudus, vaid mõistlik ettevaatus iga telefonipõhise finantstööriista puhul.
Versioon, vanus ja kasutuselevõtu praktiline pool
Rakenduse praegune versioon on 2.72.0 ning see töötab Android 6.0 või uuema süsteemiga. See tähendab, et väga vana seadme kasutajal tasub enne paigaldamist kontrollida oma telefoni süsteemi, vaba ruumi ja üldist töökindlust. Finantsrakenduse puhul ei ole aeglane või ebastabiilne telefon ainult ebamugavus, sest maksete tegemisel tahad olla kindel, mida ekraanil näed ja mille kinnitad.
Rakendus ilmus 18. jaanuaril 2023, seega ei ole see täiesti uus katsetus. Samal ajal ei vaataks ma ainult versiooninumbrit, vaid ka seda, kuidas sinu telefonis töötavad sisselogimine, teavitused ja maksete kinnitamine. Esimesel kasutusnädalal tasub iga tehing üle kontrollida, eriti kui liigud isiklikult kontolt ärilisele töövoole.
Turvalisuse mõttes kasutaksin eraldi ettevõtte seadet või vähemalt tugevat ekraanilukku, kui telefonis liigub ettevõtte raha. Samuti ei jätaks ma rakendust avatud kujul olukorda, kus sama telefoni kasutavad mitu inimest. Need ei ole keerulised nipid, kuid ärikonto puhul on harjumused sama tähtsad kui rakenduse funktsioonid.
Mis aitab rakendusel kuude möödudes kasulikuks jääda
Rutiini mõju on siin suurem kui uute funktsioonide avastamisel. Mina seoksin konto kontrollimise konkreetse päevahetkega, näiteks päeva lõpetamise või tarnijatele maksete ettevalmistamisega. Kui tehinguid vaadata järjepidevalt, on lihtsam märgata, millised laekumised on juba arvestatud ja millised kulud vajavad veel tähelepanu. See ei muuda rakendust raamatupidajaks, kuid aitab vältida olukorda, kus finantsinfo koguneb alles siis, kui seda kiiresti vaja läheb.
Ettevõtte kasutuses tasub ka eristada seda, mida rakendus teeb, ja seda, mida sinu enda arvestus peab tegema. Näiteks võid märkida oma süsteemis, milline ülekandekirje vastab konkreetsele tarnija arvele, ning vaadata perioodiliselt üle, kas ärilised ja isiklikud ostud on lahus. Selline väike töökorraldus aitab ka siis, kui kasutad hiljem teist pangakanalit või annad arvestuse kellelegi teisele üle.
Kui töövoog on hooajaline, ei pruugi rakendus olla iga päev võrdselt oluline. Sel juhul ei sunniks ma end seda pidevalt avama; paneksin paika kontrollimise rütmi, mis sobib tegeliku müügiga. Püsiv kasu ei tähenda tingimata sagedast ekraani vaatamist, vaid seda, et vajalik info ja maksete tegemise viis on olemas siis, kui ettevõte neid vajab.
Minu lõplik soovitus eri tüüpi kasutajatele
Soovitaksin Moniepoint Business Bankingut eelkõige väikesele ettevõtjale, kes tahab ühest mobiilsest kohast hallata igapäevaseid ärilisi rahaülekandeid, võtta vastu müügiga seotud makseid, osta tööks eetriaega ja vaadata ärilaenude võimalusi. Selle väärtus kasvab siis, kui need tegevused esinevad sinu töös regulaarselt, mitte ainult kord kuus.
Ma soovitaksin alustada ettevaatlikult: loo kindel maksete kontrollimise rutiin, testi ühe väikese töövooga ja ära kasuta laenuosa impulsiivse rahapuuduse lahendusena. Kui rakendus vähendab sinu jaoks rakenduste vahetamist ja annab ettevõtte rahale selgema struktuuri, on tasuta kasutuselevõtt mõistlik proovida.
Kui vajad aga põhjalikku raamatupidamist, keerukat laohaldust, mitmetasandilisi kinnitusi või lihtsalt isiklikku pangandust, vaataksin teistsuguse lahenduse poole. Minu lõpphinnang on tasakaalus: Moniepoint on tugev mobiilne äripanganduse tööriist, kuid mitte automaatselt kogu ettevõtte finantssüsteem. Õige kasutaja jaoks on selle suurim eelis igapäevase ettevõtlusraha koondamine ühte praktilisse töövoogu, mitte üksik suur funktsioon.
Enne kui teed sellest oma peamise ärikanali, küsi endalt veel, kas telefonipõhine korraldus sobib ka teistele, kes ettevõtte rahaasjadega kokku puutuvad. Kui ainult sina teed makseid ja tunned iga laekumist, võib lihtne rutiin toimida hästi. Kui töötajad peavad samal ajal müüki vastu võtma, kulusid esitama või makseid kinnitama, tasub esmalt kirjeldada, kes mida kontrollib, ning veenduda, et see töökorraldus ei sõltu ühest inimesest.
Kas rakendus sobib ka ilma laenuta kasutamiseks? Minu meelest küll: ülekanded, ärikonto ja müügiga seotud tegevused võivad olla iseseisvalt kasulikud. Laenuosa on võimalus, mida tasub käsitleda eraldi, mitte kohustusliku osana rakenduse kasutamisest. Samamoodi ei pea iga ettevõtja kasutama kõiki pakutud tegevusi; parem on selge väike töövoog kui funktsioonide loetelu, mida keegi ettevõttes ei halda.
Kui su ettevõtte töö on peamiselt kohapealne müük, kontrolli enne vahetust, kuidas maksete vastuvõtmine sobitub sinu kliendi tavapärase ostukogemusega. Kui müüd teenust liikvel olles, võib telefoni kaudu korraldatud makse olla loomulikum kui püsiva kassalahenduse hankimine. Erinevus ei ole ainult tehniline: oluline on, kas klient saab maksta mugavalt ja kas sina suudad pärast tehingu oma arvestuses õigesti ära tunda.
Minu pikaajaline hinnang sõltub seega vähem sellest, kui palju menüüsid rakenduses leidub, ja rohkem sellest, kas see vähendab korduvat hõõrdumist. Kui see aitab sul laekumisi ja makseid korrapäraselt hallata, tasub see koha sinu telefonis ära. Kui pärast proovimist kasutad seda harva või pead sama info nagunii mitmes muus süsteemis käsitsi üle kandma, võib kitsam pangarakendus või ettevõtte vajadustele paremini kohandatud platvorm olla mõistlikum.
Plussid
- Ärikonto avamine ja haldamine on mugav otse mobiilirakenduses.
- Rakendus aitab jälgida tehinguid ja ettevõtte rahavoogusid reaalajas.
- Toetab maksete vastuvõtmist ning igapäevaste pangatoimingute korraldamist.
- Võimaldab hallata töötajate või ettevõtte erinevaid finantsvajadusi.
- Sobib eriti hästi väikestele ja keskmise suurusega ettevõtetele.
Miinused
- Teenuste kättesaadavus ja funktsioonid võivad sõltuda asukohariigist.
- Mõned tehingud ja lisateenused võivad olla tasulised.
- Rakendus vajab toimimiseks stabiilset internetiühendust.
- Kasutajakogemus ei pruugi olla mugav väga keerukate ettevõtete jaoks.
- Klienditugi ja probleemide lahendamise kiirus võivad erineda piirkonniti.
Korduma kippuvad küsimused: Moniepoint Business Banking
Mis on Moniepoint Business Banking ja kellele see rakendus sobib?
Moniepoint Business Banking on ettevõtetele mõeldud finantsrakendus, mille abil saab hallata ärikonto tegevusi, jälgida raha liikumist, teha makseid ning kasutada muid äritegevust toetavaid pangandusfunktsioone. See võib sobida väikeettevõtjatele, kaupmeestele ja organisatsioonidele, kes vajavad igapäevaseks tööks digitaalset finantslahendust. Enne allalaadimist tasub kontrollida, kas teenus on sinu riigis ja ettevõtte tüübi jaoks saadaval.
Kas Moniepoint Business Banking konto avamiseks on vaja ettevõtte dokumente?
Üldjuhul tuleb ärikonto avamisel läbida isikusamasuse ja ettevõtte kontrollimise protsess. Rakendus võib küsida ettevõtte registreerimisandmeid, omaniku või juhatuse liikme isikut tõendavaid dokumente, kontaktandmeid ning teavet ettevõtte tegevuse kohta. Nõuded võivad sõltuda kasutaja asukohast ja konto tüübist, seega peaksid vajalikud dokumendid enne registreerimist valmis hoidma ning esitama ainult täpsed ja ajakohased andmed.
Milliseid funktsioone saab Moniepoint Business Banking rakenduses kasutada?
Rakenduse põhifunktsioonid võivad hõlmata ärikonto saldo ja tehingute jälgimist, raha saatmist ja vastuvõtmist, maksete haldamist ning ettevõtte finantsülevaate kontrollimist. Mõnes piirkonnas võivad saadaval olla ka kaupmeestele mõeldud makselahendused, töötajate või tarnijate väljamaksed ja muud ärilised tööriistad. Täpne funktsioonide valik sõltub kontost, teenusepakkuja tingimustest ja kasutaja asukohast.
Kas Moniepoint Business Banking kasutamine on turvaline?
Rakendus kasutab konto kaitsmiseks tavaliselt sisselogimisandmeid, seadme kontrolli ja muid turvameetmeid, kuid kasutaja enda käitumine on samuti väga oluline. Ära jaga PIN-koodi, paroole ega kinnituskoodi teistega ning väldi sisselogimist avalikus või ebaturvalises võrgus. Laadi rakendus alla ainult ametlikust rakenduste poest, kontrolli arendaja nime ja uuenda rakendust regulaarselt, et kasutada uusimaid turvaparandusi.
Kas Moniepoint Business Banking rakendus on tasuta ja millised kulud võivad kaasneda?
Rakenduse allalaadimine võib olla tasuta, kuid see ei tähenda tingimata, et kõik teenused on tasuta. Ülekannetele, sularaha väljavõtetele, kaartidele, maksete vastuvõtmisele või muudele ärifunktsioonidele võivad kehtida teenustasud ja piirangud. Hinnakiri võib erineda vastavalt riigile ning konto või teenuse liigile. Enne aktiivset kasutamist vaata rakenduses või ametlikul veebisaidil üle kehtivad tasud ja tingimused.


